EDISI KHUSUS Dua Tahun Prabowo–Gibran: Perang EV, Siapa Paling Unggul di Indonesia?
Persaingan mobil listrik Indonesia memanas setelah BYD mencetak penjualan kuat. Simak tantangan bagi pabrikan Jepang, Astra, dan saham otomotif.
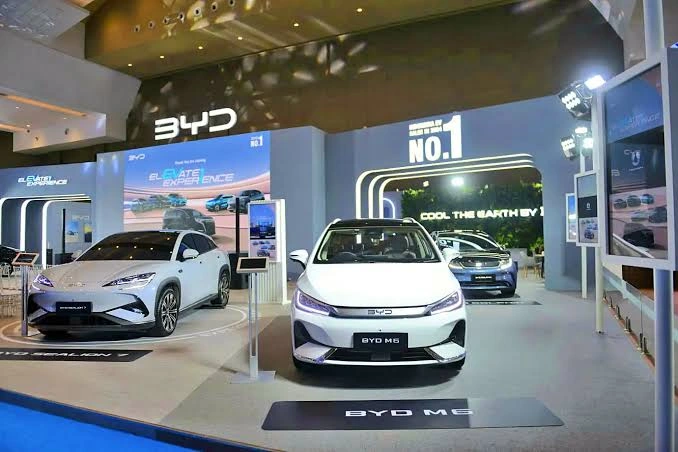
Persaingan mobil listrik mulai mengubah peta industri otomotif Indonesia. Produsen China yang beberapa tahun lalu belum menjadi ancaman berarti bagi pemain lama kini mampu menempatkan produknya di jajaran kendaraan terlaris.
Namun, perubahan itu belum cukup untuk meruntuhkan dominasi pabrikan Jepang. Pertarungan justru memasuki tahap baru: bukan hanya siapa yang paling banyak menjual mobil, melainkan siapa yang mampu mempertahankan margin, membangun produksi lokal, dan mengubah pertumbuhan penjualan menjadi keuntungan.
Perubahan tersebut terlihat dari penjualan September 2026. Berdasarkan data Gabungan Industri Kendaraan Bermotor Indonesia (Gaikindo) yang dikutip KabarBursa.com, BYD mendistribusikan 6.031 unit kendaraan dari pabrik ke dealer atau secara wholesales. Angka itu menempatkan BYD di peringkat ketiga merek terlaris pada bulan tersebut, di bawah Toyota yang mencatatkan 21.877 unit dan Daihatsu sebanyak 11.558 unit.
Satu model bahkan berhasil melampaui sejumlah kendaraan yang selama ini menjadi andalan pasar. BYD Atto 1 mencatatkan wholesales 4.840 unit pada September, mengungguli Daihatsu Gran Max yang terdistribusi 4.145 unit dan Toyota Kijang Innova sebanyak 4.143 unit. Capaian ini memperlihatkan bahwa mobil listrik China mulai berhadapan langsung dengan model konvensional di pasar massal, bukan lagi hanya bersaing di segmen kendaraan premium.
Namun, penjualan satu model belum dapat dijadikan bukti bahwa dominasi Jepang telah berakhir. Secara kumulatif, Toyota masih membukukan 197.809 unit sepanjang Januari–September 2026. Pada periode yang sama, Astra International mencatatkan penjualan 334.987 unit atau sekitar 49 persen dari total wholesales mobil nasional sebanyak 679.018 unit.
Data tersebut menunjukkan dua perkembangan yang berjalan bersamaan. Merek China memperoleh ruang lebih besar, sedangkan pemain lama masih memiliki skala bisnis dan jaringan yang sulit ditandingi dalam waktu singkat.
Perubahan posisi merek China bukan terjadi dalam semalam. Pada Januari–Mei 2026, BYD mencatatkan wholesales 17.993 unit dan Jaecoo 14.284 unit. Keduanya masuk kelompok merek dengan penjualan terbesar di luar pemain lama Jepang.
Di pasar mobil listrik berbasis baterai atau battery electric vehicle (BEV), BYD menguasai sekitar 31 persen pasar nasional, sementara Jaecoo mencapai sekitar 24 persen pada periode tersebut.
Angka itu menandakan persaingan di segmen listrik bergerak lebih cepat dibandingkan perubahan pasar otomotif secara keseluruhan. Produsen China hadir dengan pilihan model yang beragam, termasuk kendaraan listrik berharga lebih terjangkau.
Strategi tersebut memperluas pasar sekaligus memberi tekanan kepada produsen yang selama ini mengandalkan kendaraan bermesin pembakaran internal atau internal combustion engine (ICE).
Pengamat otomotif Yannes Martinus Pasaribu menilai, persaingan tersebut tidak semata-mata ditentukan oleh teknologi yang digunakan. “Produsen Jepang masih memiliki keunggulan dalam jaringan distribusi, layanan purnajual, ketersediaan suku cadang, dan nilai jual kembali. Faktor-faktor itu tetap menjadi pertimbangan penting konsumen ketika membeli kendaraan,” kata Yannes kepada KabarBursa.com, belum lama ini.
Di sisi lain, Yannes melihat ruang bagi teknologi hybrid dan kendaraan listrik berbasis baterai untuk berkembang berdampingan. Kesiapan infrastruktur pengisian daya, harga baterai, serta biaya kepemilikan akan memengaruhi kecepatan adopsi masing-masing teknologi.
Artinya, produsen yang bertahan bukan semata-mata mereka yang paling cepat beralih ke BEV. Kemampuan memahami kebutuhan konsumen, menyediakan layanan setelah pembelian, dan menjaga biaya kepemilikan tetap kompetitif juga menentukan daya tahan bisnis.
Dari Perang Harga Menuju Perebutan Margin
Setelah fase ekspansi agresif, produsen kendaraan listrik mulai menghadapi persoalan yang berbeda. Pertumbuhan volume harus diikuti kemampuan menghasilkan keuntungan. Diskon besar dapat mempercepat penjualan, tetapi jika terus dipertahankan, strategi itu berisiko menekan margin.
Perubahan tersebut mulai terlihat pada harga sejumlah kendaraan listrik di Indonesia. BYD Atto 1 varian Dynamic, misalnya, mengalami kenaikan harga dari Rp195 juta menjadi Rp199 juta. Chery Omoda E5 Pure naik dari Rp369,9 juta menjadi Rp379,9 juta, sedangkan Wuling Air ev meningkat dari Rp206 juta menjadi Rp214 juta. Geely EX2 Pro juga beralih dari harga promosi Rp229,9 juta ke harga reguler Rp239,9 juta.
Yannes menilai perubahan harga itu menunjukkan produsen mulai menata ulang strategi bisnis setelah periode penetrasi pasar yang agresif.
“Era perang harga EV mulai reda, tetapi belum sepenuhnya berakhir. Fase 2024-2025 adalah masa penetrasi agresif, ketika produsen China memakai diskon, bundling, dan harga rendah untuk merebut pangsa pasar. Pada Juni 2026, kenaikan harga beberapa brand EV menunjukkan produsen mulai menormalkan harga dan memperbaiki margin mereka,” kata Yannes.
Pergeseran ini penting bagi investor. Kenaikan penjualan tidak selalu berarti laba bertambah dengan laju yang sama. Produsen perlu menanggung biaya pengembangan produk, pemasaran, jaringan layanan, dan investasi manufaktur. Pada saat bersamaan, mereka harus menjaga harga tetap menarik di tengah persaingan yang semakin padat.
Tekanan juga muncul dari perubahan kebijakan. Berakhirnya fasilitas impor kendaraan listrik utuh atau completely built up (CBU) dan kewajiban peningkatan kandungan lokal membuat produsen harus menyiapkan produksi di dalam negeri. Investasi tersebut berpotensi memperkuat basis manufaktur, tetapi juga menambah kebutuhan modal dan beban operasional sebelum skala produksi mencapai tingkat yang efisien.
Karena itu, fase berikutnya bukan hanya tentang merek yang mampu menjual lebih banyak unit. Perusahaan yang bisa mengendalikan biaya, memperbesar skala produksi, dan menjaga harga tanpa mengorbankan margin memiliki posisi yang lebih baik untuk menghadapi persaingan jangka panjang.
Kebijakan pemerintah untuk mendorong produksi lokal menempatkan industri otomotif pada persimpangan penting. Kehadiran pabrik dan fasilitas perakitan dapat membuka peluang bagi pemasok komponen domestik, tetapi manfaatnya bergantung pada seberapa besar kegiatan produksi benar-benar melibatkan industri dalam negeri.
Geely menjadi salah satu contoh perkembangan tersebut. Pada Januari 2026, perusahaan mulai merakit Geely EX2 di Indonesia dengan tingkat komponen dalam negeri (TKDN) sebesar 46,5 persen. Perusahaan juga menggandeng pemasok lokal Gotion untuk komponen sel baterai.
Langkah tersebut memperlihatkan bahwa persaingan mulai meluas dari penjualan kendaraan menjadi perebutan kapasitas produksi dan rantai pasok.
Produsen yang membangun basis manufaktur lokal berpotensi memperoleh efisiensi logistik dan memperkuat posisinya untuk memenuhi ketentuan pemerintah. Bagi industri nasional, investasi baru dapat membuka peluang pengembangan pemasok, tenaga kerja, dan penguasaan teknologi.
Namun, pembangunan fasilitas produksi saja belum menjamin terjadinya transfer teknologi. Nilai tambah domestik akan bergantung pada kedalaman rantai pasok lokal, kemampuan tenaga kerja, serta keterlibatan perusahaan nasional dalam proses produksi dan pengembangan komponen.
Analis pasar modal dan energi Wahyu Tri Laksono mengingatkan agar investasi kendaraan listrik tidak berhenti pada kegiatan perdagangan produk asing.
“Itu yang saya pikir jeleknya kalau kepentingan politis yang begitu kuat bermain, kita hanya jadi bangsa pedagang," ujar Wahyu dalam webinar KabarBursa.com bertajuk EV Naik: Saham Komponen Terancam atau Justru Ketiban Cuan?, Jumat, 21 Agustus 2026.
Peringatan itu menempatkan kebijakan otomotif dalam konteks yang lebih luas. Bagi Indonesia, keberhasilan transisi kendaraan listrik bukan hanya ditentukan oleh jumlah mobil yang terjual atau pabrik yang dibangun. Penguasaan teknologi, kemampuan pemasok lokal, dan peningkatan kapasitas manufaktur juga menentukan seberapa besar nilai ekonomi yang tinggal di dalam negeri.
Bagi emiten, perubahan tersebut dapat membuka peluang sekaligus risiko. Perusahaan komponen yang mampu memenuhi kebutuhan model baru berpotensi memperoleh pasar tambahan. Sebaliknya, pemasok yang terlambat menyesuaikan produk dan kapasitasnya berisiko kehilangan relevansi ketika produsen mengubah teknologi maupun struktur rantai pasok.
Astra Masih Kuat, tapi Bukan Tanpa Tantangan
Di tengah ekspansi merek China, Astra International Tbk (ASII) masih memiliki posisi yang kuat. Penjualan 334.987 unit pada Januari–September 2026 menempatkan grup tersebut pada pangsa pasar sekitar 49 persen. Toyota dan Daihatsu menjadi penopang utama, dengan masing-masing membukukan penjualan 198.873 unit dan 112.442 unit jika Toyota-Lexus dihitung bersama.
Skala itu memberi Astra sejumlah keunggulan, mulai dari jaringan distribusi, layanan purnajual, pembiayaan, hingga portofolio kendaraan yang melayani beragam segmen. Namun, pangsa pasar yang besar tidak membuat grup tersebut kebal terhadap perubahan permintaan maupun pergeseran teknologi.
Kinerja keuangan 2025 memberikan gambaran yang lebih lengkap. Astra membukukan laba bersih konsolidasian Rp32,77 triliun, turun 3 persen dibandingkan tahun sebelumnya. Meski pasar mobil nasional melemah, laba bersih divisi Otomotif dan Mobilitas tetap stabil di sekitar Rp11,4 triliun. PT Astra Otoparts Tbk (AUTO), yang menjadi bagian dari ekosistem komponen grup, bahkan mencatat kenaikan kontribusi laba bersih sebesar 18 persen menjadi Rp1,8 triliun.
Angka tersebut menunjukkan bahwa paparan terhadap industri otomotif tidak selalu identik dengan bisnis penjualan mobil baru. Perusahaan komponen, pembiayaan, layanan, dan kendaraan bekas memiliki sumber pendapatan serta sensitivitas yang berbeda terhadap perubahan pasar.
Perbedaan model bisnis ini penting ketika investor menilai dampak persaingan EV terhadap saham. ASII memiliki portofolio usaha yang luas, sedangkan AUTO lebih terkait dengan bisnis komponen. Emiten seperti Indomobil Sukses Internasional Tbk (IMAS) juga mempunyai paparan bisnis yang berbeda. Sementara itu, perusahaan komponen lain perlu dinilai berdasarkan produk yang dipasok, pelanggan utama, dan kemampuan menyesuaikan diri dengan teknologi baru.
Dengan demikian, tidak tepat menyamakan seluruh saham otomotif sebagai kelompok yang akan diuntungkan atau dirugikan dalam tingkat yang sama oleh pertumbuhan mobil listrik. Dampaknya harus dibaca berdasarkan sumber laba, struktur biaya, kebutuhan investasi, dan kemampuan perusahaan mengikuti perubahan teknologi.
Perubahan peta persaingan terjadi ketika pasar otomotif nasional juga menghadapi persoalan daya beli. Penjualan mobil sepanjang 2025 mencapai 803.687 unit secara wholesales, turun 7,2 persen dibandingkan 2024. Penurunan tersebut menunjukkan bahwa tantangan industri bukan hanya peralihan teknologi, tetapi juga kemampuan konsumen membeli kendaraan baru.
Pada 2026, penjualan menunjukkan pemulihan. Sepanjang Januari–September, wholesales nasional mencapai 679.018 unit. Meski demikian, kenaikan kumulatif tidak menghilangkan kebutuhan untuk mencermati daya beli, harga kendaraan, pembiayaan, dan perkembangan penjualan bulanan.
Dalam laporan KabarBursa.com pada Juni 2026, investor asing tercatat melakukan penjualan bersih sekitar Rp1,26 triliun pada sejumlah saham otomotif selama periode 19 Mei–19 Juni. ASII menyumbang sekitar Rp1,18 triliun dari angka tersebut. Arus dana itu menjadi salah satu sinyal yang patut diperhatikan, tetapi tidak cukup untuk menyimpulkan bahwa investor asing menjual saham otomotif semata-mata karena persaingan mobil listrik.
Sumber: KabarBursa.com. Baca selengkapnya di sumber
Artikel terkait
Berita terbaru
Festival Berlabuh Deli Serdang Tembus 125 Besar Event Nasional
Berawal dari inisiatif para alumni Duta Wisata sejak 2023, Festival Budaya Berlabuh di Deli Serdang terus berkembang hingga masuk dalam 125 besar Karisma Event...
Pemimpin Tertinggi Iran mengeluarkan serangkaian arahan tegas dan peringatan keras kepada AS dan Israel.
Pemimpin Tertinggi Iran Mojtaba Khamenei telah memerintahkan militer untuk memperbarui daftar target AS dan Israel serta bersiap untuk menanggapi ancaman apa pun, tanpa memandang...
Presiden Prabowo Berikan Taklimat kepada Peserta P3MDI dan Rapimnas Kadin di Hambalang
Presiden Prabowo Berikan Taklimat kepada Peserta P3MDI dan Rapimnas Kadin di Hambalang
Prabowo Terima 250 Anggota Kadin di Hambalang
Prabowo menerima 250 anggota Kadin dan 400 peserta P3MDI di Hambalang. Pertemuan membahas investasi domestik dan pengembangan industri masa depan.