DAI dan OJK Kembangkan Skema Asuransi Bencana dan Karhutla
DAI dan OJK mengkaji asuransi karhutla, konsorsium risiko, dan obligasi bencana untuk memperkuat pembiayaan pemulihan serta perlindungan masyarakat.
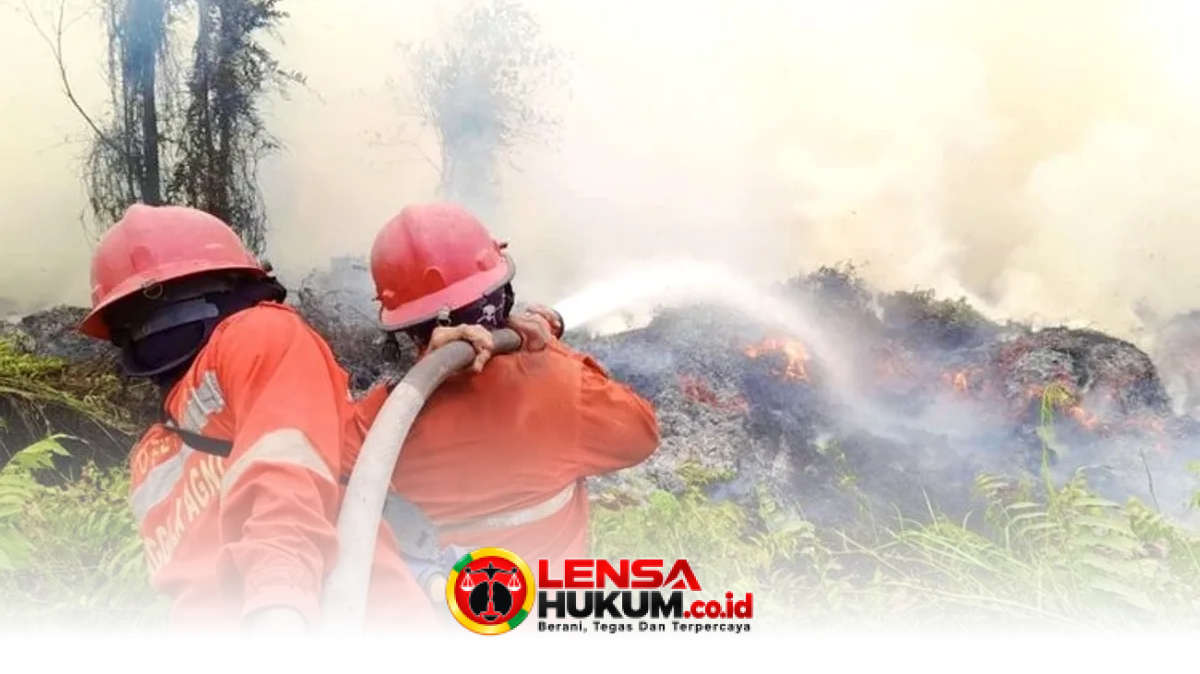
Perluasan perlindungan asuransi terhadap bencana alam dan kebakaran hutan dan lahan (karhutla) menjadi agenda yang dikaji Dewan Asuransi Indonesia (DAI) bersama Otoritas Jasa Keuangan (OJK). Dilansir dari Kabarbursa, inisiatif ini mencakup pengembangan konsorsium asuransi, perlindungan risiko lingkungan, serta penjajakan obligasi bencana alam atau catastrophe bonds.
Upaya tersebut ditujukan untuk memperkuat pembiayaan penanganan bencana agar pemulihan tidak hanya bergantung pada anggaran pemerintah setelah kerusakan terjadi. Indonesia menghadapi risiko bencana alam yang beragam, sementara perlindungan asuransi terhadap sejumlah jenis kerugian masih terbatas.
Ketua DAI, Yulius Bhayangkara, menjelaskan bahwa mekanisme konsorsium pembiayaan risiko bencana yang telah tersedia di Indonesia masih berfokus pada gempa bumi melalui PT Asuransi MAIPARK Indonesia. Menurutnya, cakupan perlindungan perlu mempertimbangkan beragam bencana yang berulang di berbagai wilayah.
Yulius menggambarkan bahwa perencanaan pembiayaan jangka panjang masih perlu diperkuat agar risiko banjir, gempa bumi, letusan gunung berapi, dan kebakaran hutan tidak terus ditangani tanpa persiapan keuangan yang memadai.
"Sering sekali kita ini seperti tidak belajar sebagai negara yang habis terkena bencana: habis banjir, gempa bumi, gunung meletus, kebakaran hutan, terus sebentar lagi banjir. Kami tidak memikirkan itu secara jangka panjang. Yang sudah kami punya sekarang namanya MAIPARK, tapi itu lebih ke bencana alam gempa bumi," tutur Yulius di Jakarta, dikutip Rabu, 21 Oktober 2026.
Untuk mempelajari pilihan pembiayaan yang lebih luas, DAI dan regulator mengadakan pembahasan dengan lembaga internasional, termasuk mitra dari Inggris. Salah satu instrumen yang dipelajari adalah catastrophe bonds, yaitu obligasi yang berkaitan dengan pembiayaan risiko bencana.
Selain pembiayaan bencana melalui obligasi, DAI juga menelaah kemungkinan pengembangan asuransi karhutla dan perlindungan yang berkaitan dengan kredit karbon. Penyusunan produknya membutuhkan penentuan risiko, objek pertanggungan, serta pihak yang berhak menerima manfaat secara terperinci.
Menurut Yulius, karakteristik kerugian akibat kebakaran hutan di Indonesia berbeda dari sejumlah negara lain. Dampaknya tidak terbatas pada lahan yang terbakar, tetapi juga mencakup gangguan kesehatan masyarakat akibat asap yang menyebar ke wilayah sekitarnya.
"Kalau di luar negeri kan sering terjadi karhutla dan memang ada asuransinya. Di Indonesia ini tadinya dianggap sepele, sampai sekarang timbul masalah asap. Isu pentingnya adalah: yang terdampak itu siapa?Kalau di luar negeri yang terdampak adalah rumah yang terbakar. Kalau di kita, yang terbakar lahannya, tapi orang-orang terkena dampak asapnya," papar Yulius.
Perbedaan tersebut membuat rancangan perlindungan harus memperjelas pihak yang mengalami kerugian dan jenis dampak yang dapat ditanggung. Perincian teknis diperlukan agar ketentuan polis tidak menimbulkan perbedaan penafsiran ketika klaim diajukan.
"Jadi itu harus didesain teknisnya. Jangan sampai produk itu keluar lalu malah timbul perselisihan," tegas Yulius.
DAI menilai pembahasan awal tersebut penting karena kemampuan negara menyediakan dana darurat tidak selalu sebanding dengan kebutuhan pemulihan setelah bencana. Meski demikian, pengembangan produk asuransi dan perlindungan kredit karbon masih memerlukan kajian lanjutan.
"Diskusinya sudah berjalan dan sudah ada teman-teman yang aware tentang itu. Asosiasi sudah memimpin inisiatifnya, mudah-mudahan dalam waktu dekat kita bisa lihat arahnya ke mana. Poinnya karena negara ini juga tidak selalu punya dana darurat yang cukup," kata Yulius.
Dari sisi pengawasan, OJK menyatakan bahwa produk asuransi yang secara khusus melindungi kawasan hutan belum tersedia secara eksplisit di industri domestik. Kepala Departemen Pengawas Asuransi dan Jasa Penunjang OJK, Sumarjono, menjelaskan bahwa dampak kebakaran selama ini dapat berkaitan dengan polis perorangan atau aset komersial di sekitar lokasi kejadian.
Namun, laporan klaim yang berhubungan dengan gangguan kesehatan akibat asap belum banyak tercatat menurut keterangan tersebut. Kondisi ini juga berkaitan dengan belum tersedianya perlindungan khusus yang secara langsung mencakup kawasan hutan.
"Secara statistik ini belum ada ya, mungkin karena kalau asuransi khusus terhadap hutannya kan belum ada ya. Tapi terimbas dari situ, misalnya karena sakit, sesak napas, atau gangguan pernapasan, itu mungkin belum terlalu banyak juga laporan klaim yang masuk ke kami," jelas Sumarjono.
OJK memandang risiko bencana berskala besar membutuhkan pembagian tanggungan yang tidak hanya dibebankan kepada satu perusahaan asuransi. Konsorsium industri dan asuransi parametrik menjadi beberapa pendekatan yang didorong untuk dikaji lebih lanjut.
"Kalau natural disaster begitu ya, kita memang mendorong kalau bisa itu juga di-cover oleh asuransi. Tapi tentunya itu kan besar ya, kita enggak bisa hanya perusahaan asuransi sendiri, jadi harus konsorsium. Nah,tentu kalau dari sisi regulator ya mendorong untuk itu. Tapi tentu kan harus ada siapa yang membayar premi,terus berapa besarnya, dan lain sebagainya," kata Sumarjono.
Besarnya kebutuhan perlindungan tercermin dalam data Badan Nasional Penanggulangan Bencana (BNPB). Kerugian ekonomi akibat karhutla pada 2025 tercatat mencapai Rp6,7 triliun, sedangkan kerugian pada 2019 mencapai Rp75 triliun.
Selain kerusakan lahan, kebakaran dapat memicu pengeluaran kesehatan dan mengganggu aktivitas ekonomi. Dampak yang tidak berupa kerusakan fisik langsung ini menjadi salah satu persoalan dalam menentukan besaran kerugian yang dapat ditanggung melalui asuransi.
Riset Center of Economic and Law Studies (CELIOS) yang diterbitkan pada September 2026 memperkirakan total dampak ekonomi dan kesehatan akibat karhutla selama Januari–Agustus 2026 mencapai Rp39,29 triliun hingga Rp123,1 triliun. Angka tersebut merupakan hasil pemodelan, bukan nilai kerugian yang seluruhnya telah terealisasi atau dapat dibayarkan melalui klaim.
Sementara itu, Sistem Pemantauan Karhutla (SiPongi) Kementerian Kehutanan mencatat luas kebakaran mencapai sekitar 202.004 hektare pada Januari–Juli 2026. Data tersebut menunjukkan luas wilayah terdampak yang perlu diperhitungkan dalam perencanaan mitigasi dan pembiayaan pemulihan.
Keterbatasan perlindungan juga terlihat pada sektor hunian. Mengutip keterangan PT Asuransi MAIPARK Indonesia, ANTARA pada 2 Oktober 2025 melaporkan bahwa kurang dari 0,1 persen rumah tinggal di Indonesia memiliki asuransi bencana.
Data MAIPARK menunjukkan sekitar 36 ribu dari 64 juta rumah telah diasuransikan pada 2023. Angka ini menggambarkan terbatasnya perlindungan pada rumah tinggal, tetapi tidak mencakup keseluruhan perlindungan bencana yang mungkin melekat pada polis properti komersial atau produk asuransi lainnya.
OJK juga memiliki publikasi Statistik Perasuransian 2024 yang dapat digunakan untuk menilai perkembangan dan kapasitas industri. Meski demikian, data premi serta klaim industri secara keseluruhan perlu dibedakan dari angka yang secara khusus berkaitan dengan bencana alam dan karhutla.
Pengembangan perlindungan bencana membutuhkan kejelasan mengenai objek yang diasuransikan, metode penghitungan kerugian, besaran premi, dan pihak yang membiayai premi tersebut. Kejelasan itu diperlukan agar pembagian risiko dan pembayaran klaim dapat berjalan sesuai ketentuan.
Konsorsium asuransi, asuransi parametrik, dan catastrophe bonds merupakan sejumlah alternatif yang tengah dipertimbangkan. Namun, penerapannya bergantung pada rancangan teknis serta kemampuan para pihak membagi risiko dan menyediakan pembiayaan.
Besarnya kerugian ekonomi akibat karhutla tidak otomatis menunjukkan bahwa seluruh nilai tersebut dapat diasuransikan. Kerugian ekonomi total perlu dibedakan dari kerugian yang memenuhi kriteria pertanggungan dan dapat dihitung berdasarkan mekanisme polis.
Bagi DAI dan OJK, tantangan utamanya adalah membentuk mekanisme pembiayaan sebelum bencana terjadi, bukan hanya memperluas jenis risiko yang dilindungi. Tanpa kejelasan sumber premi, penerima manfaat, dan pembagian tanggungan, pengembangan asuransi bencana akan menghadapi kendala dalam penerapannya.
Sumber: Lensa Hukum. Baca selengkapnya di sumber
Artikel terkait
Berita terbaru
500 Ribu Orang Diperkirakan Ikuti Demonstrasi Nasional di Prancis Hari Ini
Sebanyak 500.000 orang diperkirakan mengikuti demonstrasi besar-besaran di berbagai wilayah Prancis hari ini, Sabtu (31/10/2026), untuk memprotes kenaikan biaya hidup. Pemerintah Prancis menyiapkan sekitar...
TechConnect Gelar Liga Matematika Nasional Berhadiah Rp 1 Miliar
TechConnect menggelar The Genius Math League 2026 untuk menjaring talenta matematika dari SD hingga mahasiswa dengan total hadiah Rp 1 miliar.
Harga minyak dunia naik ke level tertinggi dalam enam bulan di tengah kekhawatiran atas situasi AS-Iran.
Menjelang akhir pekan, harga minyak berbalik arah dan melonjak ke level tertinggi sejak akhir April 2026, karena kekhawatiran bahwa konflik dengan Iran dapat meningkat...